
 |
 |
 |
 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
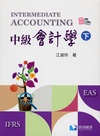 |
中級會計學(下冊)+作者:
江淑玲著+年份:
2026 年1 版
+ISBN:
9786269316687
+書號:
AC0300-2
+規格:
16開/平裝/雙色
+頁數:
768
+出版商:
滄海
+參考資訊:


|
定價
$ |


|
本站購物功能已關閉,點選"購物車"圖示會自動連結到新的購書網頁!或與LINE客服諮詢聯繫
讀者購書請至★滄海書局‧鼎隆圖書購書網 ★https://eshop.tsanghai.com.tw/★
滄海ESHOP購書網提供更方便、快速訂購、結帳付款的購書服務,並提供數位產品購買專區~
書籍若有教學輔助配件,僅提供採用老師教學使用,是非賣品,不販售,亦無法提供一般讀者。
我國自全面採用國際財務報導準則會計準則(IFRS AccountingStandards,簡稱IFRSs)以來,企業財務報導品質與國際接軌程度已大幅提升。然而,IFRSs 持續修訂與增訂,中級會計學對學習者而言仍是最具挑戰性的核心課程之一。許多初學者在學習過程中,即使能理解準則規定,卻難以掌握不同交易情境下會計處理之差異;亦常因各項準則彼此交互影響,而無法建立完整的觀念架構。如何培養分析交易本質及運用準則之能力,正是中級會計學學習最重要、也是最困難之處。
有鑑於此,本書除依循最新IFRSs 及我國相關法令規定編寫外,更著重於建立讀者完整之會計思維。各章內容皆從基本觀念出發,循序說明準則制定之目的與核心原理,並透過不同情境之對照釋例,分析相似交易之差異及其判斷依據,期使讀者真正理解會計處理背後之邏輯,逐步建構完整之知識架構,提升分析能力與實務應用能力。
本書分為上、下兩冊,共計18 章,內容係依據金融監督管理委員會認可之115 年版IFRSs 編寫,並納入尚未認可之IFRS 18「財務報表中之表達與揭露」相關規定,以反映國際財務報導準則之最新發展。在會計項目之運用上,主要依循臺灣證券交易所公告之「一般行業IFRSs會計項目及代碼」,並配合教學需求酌予簡化,使讀者得以循序漸進地學習,融會貫通各項會計處理。在內容編排與教材設計上,力求兼顧準則理論與學習需求,適合作為大專校院中級會計學課程教材,亦可供準備會計師、各類國家考試及公民營機構甄試之考生,以及企業財會人員自修參考。期盼本書不僅能協助讀者奠定紮實之中級會計基礎,更能培養面對新興交易及準則修訂時所需之專業判斷能力,降低學習IFRSs 之門檻,進而體會財務會計所追求之經濟實質與決策有用性,建立分析與解決實務問題之能力。
1. 依據最新IFRS Accounting Standards編寫
全書依據最新國際財務報導準則會計準則(IFRS Accounting Standards)及我國相關法令編寫,完整介紹中級會計學各項重要議題。
2. 強調交易本質與準則精神
各章由基本觀念出發,說明準則制定目的、核心原理及交易經濟實質,引導讀者理解會計處理背後之邏輯,建立完整之會計思維。
3. 依交易生命週期系統化說明
依交易生命週期,循序說明各項資產及負債之原始認列與衡量、後續衡量及除列等各階段之會計處理,使讀者掌握完整之會計處理流程。
4. 情境比較,培養專業判斷能力
透過不同交易情境之比較分析,說明相似交易之會計處理差異及判斷依據,培養讀者分析交易本質及專業判斷能力。
5. 企業會計準則與IFRSs差異對照
整理企業會計準則與IFRSs之重要差異,便於讀者掌握兩者之主要規範差異及實務應用。
6. 兼顧教學、考試與實務需求
內容兼顧教學、考試與實務需求,適合作為大專校院中級會計學教材,亦可供各類專業考試及企業財會人員參考。
江淑玲 教授
現職:國立臺北商業大學會計資訊系教授
學歷:政治大學會計學系博士、東吳大學會計學系碩士、東吳大學會計學系學士
經歷:東吳大學會計學系教授、企業會計準則委員會委員
專業證照:會計師、國際內部稽核師

第10章 金融負債、負債準備與或有事項
第11章 權益及股份基礎給付
第12章 潛在普通股及每股盈餘
第13章 客戶合約之收入
第14章 租 賃
第15章 員工福利
第16章 所得稅
第17章 現金流量表
第18章 會計政策、會計估計值變動及錯誤
附表 現值及終值表